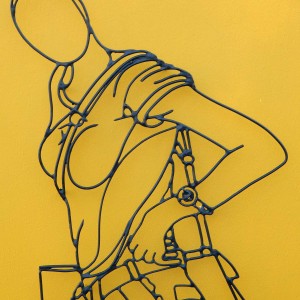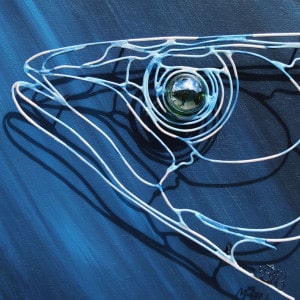
Défiscalisation d’une œuvre d’art : l’essentiel. Une entreprise (société soumise à l’impôt sur les sociétés, ou entreprise imposée à l’impôt sur le revenu dans la catégorie des BIC) qui achète l’œuvre originale d’un artiste vivant peut déduire son prix d’achat hors taxe de son résultat imposable, par cinquièmes sur cinq ans, à condition de l’exposer au public ou à ses salariés pendant cette durée. Un particulier, lui, ne bénéficie d’aucune réduction d’impôt lorsqu’il achète une œuvre d’art.
Cher lecteur, nous attirons votre attention sur le fait que la législation concernant la réduction d’impôt pour l’achat d’œuvres d’art et d’instruments de musique est sujette à évolution. Nous mettons régulièrement à jour notre contenu afin de vous offrir des informations fiables, mais nous vous invitons tout de même à vous rendre sur le site officiel du gouvernement avant tout achat. Vous y retrouverez les dernières informations concernant les œuvres éligibles à cette réduction, les démarches à suivre ainsi que les textes de loi et les références. Sachez qu’il est également possible d’échanger avec un conseiller du service public afin de vous accompagner dans votre projet ou bien de pallier une difficulté.
À savoir : ce dispositif, réservé aux entreprises, a été prolongé par la loi de finances pour 2026 : il s’applique aux œuvres achetées avant le 31 décembre 2028. Bénéficier d’une réduction d’impôts par le biais de l’achat d’un objet d’art est un geste à la fois intéressant financièrement mais aussi riche de sens pour votre entreprise, il serait donc dommage de vous en priver ! Découvrez les différents détails de cette démarche grâce à notre article, et n’hésitez pas à compléter vos recherches grâce aux sites gouvernementaux.
Vous dirigez une entreprise et cherchez à réduire son impôt tout en soutenant un artiste ? L’achat d’une œuvre d’art originale peut être une solution : sous conditions, l’entreprise déduit le prix de l’œuvre de son résultat imposable, sur cinq ans. Pour un particulier, en revanche, l’achat d’une œuvre d’art ne donne droit à aucune déduction d’impôt : nous détaillons plus bas ce qui le concerne. Que vous soyez intéressé par des peintures traditionnelles ou des œuvres plus modernes, il existe de nombreuses options pour répondre à vos goûts et à votre budget. Voyons d’abord les conditions à remplir.
Comment bénéficier d’une réduction d’impôts après avoir acheté une œuvre d’art ?
L’achat d’une œuvre d’art peut présenter un avantage fiscal pour une entreprise. En France, pour bénéficier de la réduction d’impôts en achetant une œuvre d’art prévue par l’article 238 bis AB du Code général des impôts, l’œuvre doit être une œuvre originale d’un artiste vivant, achetée avant le 31 décembre 2028, inscrite à l’actif immobilisé de l’entreprise et exposée au public ou aux salariés pendant cinq ans. Le texte ne fixe aucun prix minimum et n’exige pas que l’œuvre soit achetée directement à l’artiste.
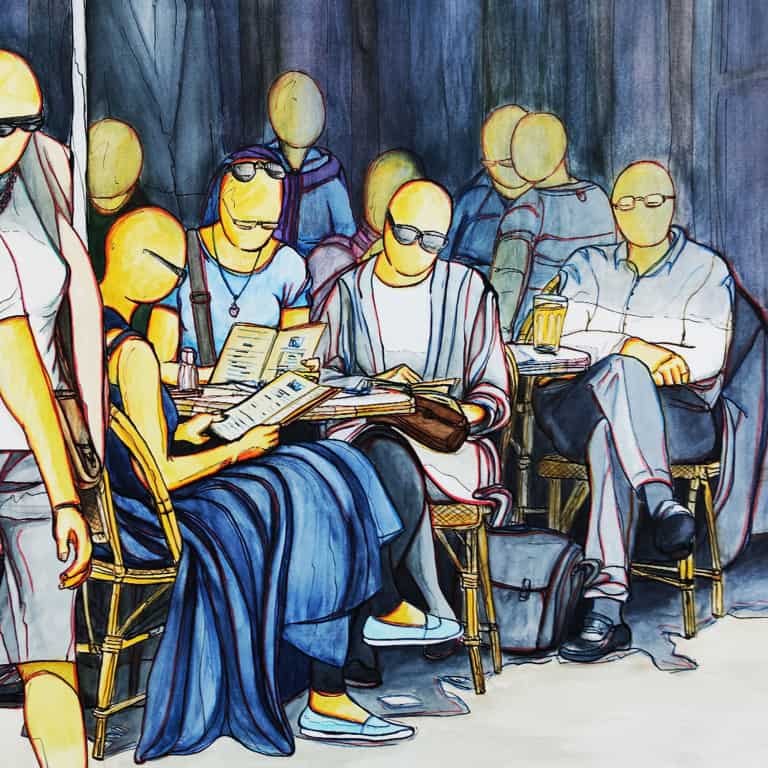 Ombre sur terrasse de printemps – Paris
1 200,00€
 Rue Soufflot – Paris
 F20-People of The World
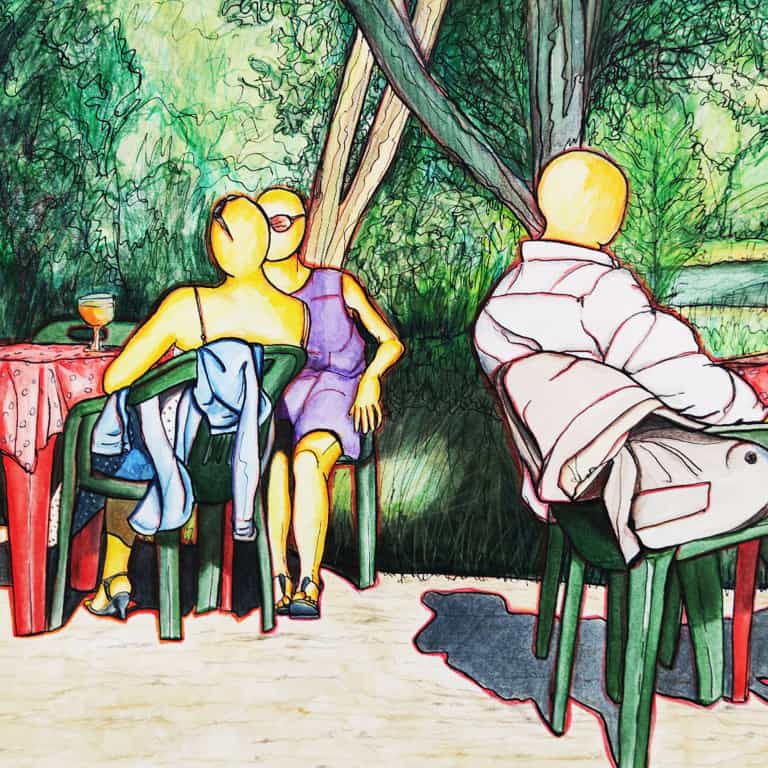 Guinguette sur Loire – Tours
450,00€
Quelles démarches dois-je réaliser pour en bénéficier ?
Les obligations prévues par la loi concernent l’entreprise qui achète l’œuvre :
- inscrire l’œuvre à un compte d’actif immobilisé ;
- l’exposer gratuitement dans un lieu accessible au public ou aux salariés, à l’exception de leurs bureaux, pendant l’année d’achat et les quatre années suivantes ;
- affecter le montant déduit à un compte de réserve spéciale, au passif du bilan.
Si l’œuvre est vendue ou change d’affectation, la somme portée en réserve est réintégrée au résultat imposable. Votre expert-comptable pourra vous accompagner dans ces démarches.
Qui peut bénéficier de la déduction fiscale ?
La déduction est réservée aux entreprises : les sociétés soumises à l’impôt sur les sociétés et les entreprises imposées à l’impôt sur le revenu dans la catégorie des bénéfices industriels et commerciaux (BIC). Les entrepreneurs individuels relevant des bénéfices non commerciaux (BNC), comme beaucoup de professions libérales, et les micro-entrepreneurs en sont exclus. Un particulier ne peut pas déduire de ses impôts le prix d’une œuvre d’art. Voyons ce que cela change selon votre situation.
Acheter de l’art en tant que particulier

En tant que particulier, l’achat d’une œuvre d’art ne donne droit à aucune réduction ni déduction d’impôt. Deux règles fiscales sont toutefois utiles à connaître. D’abord, l’impôt sur la fortune immobilière (IFI) ne porte que sur le patrimoine immobilier : les œuvres d’art n’entrent donc pas dans son calcul.
Ensuite, la « dation en paiement » (article 1716 bis du Code général des impôts) permet de régler des droits de succession ou de donation, ou l’IFI, en remettant à l’État des œuvres d’art de haute valeur artistique ou historique. C’est une procédure exceptionnelle : elle est soumise à l’agrément de l’État et n’est possible que si les droits à payer atteignent au moins 10 000 €.
Acheter de l’art en tant qu’entreprise
Une entreprise qui achète des œuvres originales d’artistes vivants peut déduire leur prix de son résultat imposable (article 238 bis AB du Code général des impôts). Les entreprises qui peuvent bénéficier de cette déduction sont :
- les sociétés soumises à l’impôt sur les sociétés ;
- les entreprises soumises à l’impôt sur le revenu dans la catégorie des bénéfices industriels et commerciaux (BIC).
L’œuvre doit être inscrite à l’actif immobilisé. La déduction se fait par parts égales sur cinq ans : chaque année, l’entreprise déduit un cinquième (20 %) du prix d’achat, pendant l’année d’acquisition et les quatre suivantes. Chaque année, la déduction ne peut pas dépasser 20 000 € ou 5 ‰ (cinq pour mille) du chiffre d’affaires hors taxes si ce montant est plus élevé ; cette limite est diminuée des dons déjà déduits au titre du mécénat.
Exemple chiffré : combien une entreprise peut-elle déduire ?
La base de la déduction est le prix d’achat hors taxe de l’œuvre, augmenté des frais accessoires comme le transport. Elle est étalée par fractions égales sur cinq ans : un cinquième (20 %) chaque année, sans réduction si l’achat a lieu en cours d’année. Exemple donné par le service public : pour une œuvre achetée 1 500 € HT, l’entreprise déduit 300 € par an, de l’année d’achat à la quatrième année suivante.
Chaque année, le total déduit ne peut pas dépasser 20 000 €, ou 5 ‰ du chiffre d’affaires hors taxe si ce montant est plus élevé ; ce plafond est diminué des dons faits au titre du mécénat. La part qui dépasse le plafond est perdue, et une déduction qui n’a pas été pratiquée une année ne se rattrape pas. En pratique :
- au régime réel normal, la déduction se reporte sur le tableau n° 2058-A, ligne XG ;
- au régime simplifié, sur le tableau n° 2033-B ;
- l’entreprise joint à sa déclaration de résultat le document « Réserve spéciale constituée en application de l’article 238 bis AB du CGI ».
Où exposer l’œuvre pour conserver l’avantage ?
L’œuvre doit être exposée gratuitement et en continu, pendant l’année d’achat et les quatre suivantes, dans un lieu accessible au public ou aux salariés : les locaux de l’entreprise s’ils sont réellement ouverts au public ou aux salariés, un musée où l’œuvre est mise en dépôt, un établissement public (une université par exemple), ou des manifestations organisées par l’entreprise, un musée, une collectivité ou un établissement public. Le bureau d’un salarié, une résidence personnelle ou un lieu réservé aux clients ne conviennent pas, et une exposition ponctuelle ne suffit pas. Le public doit aussi être informé du lieu d’exposition.
Si l’œuvre n’est plus exposée, si elle est vendue ou donnée, ou si l’entreprise prélève sur la réserve spéciale, les sommes déduites sont réintégrées au résultat imposable.
Quelles sont les œuvres concernées ?
La déduction ne s’applique qu’aux œuvres originales d’artistes vivants, entièrement exécutées à la main par l’artiste :
- les peintures comme les tableaux, les dessins, les aquarelles, les pastels ;
- les gravures et lithographies tirées en nombre limité, directement de planches entièrement exécutées à la main par l’artiste ;
- les sculptures et assemblages entièrement exécutés à la main par l’artiste, ainsi que les fontes de sculpture limitées à 8 exemplaires ;
- les tapisseries tissées à la main d’après les modèles de l’artiste, limitées à 8 exemplaires ;
- les céramiques uniques, entièrement exécutées et signées par l’artiste ;
- les émaux sur cuivre exécutés à la main, limités à 8 exemplaires numérotés et signés ;
- les photographies prises par l’artiste, tirées par lui ou sous son contrôle, signées et numérotées, limitées à 30 exemplaires.
Seules les œuvres d’artistes vivants sont concernées. En revanche, les objets fabriqués par des artisans ou des industriels d’art, ainsi que la bijouterie, l’orfèvrerie et la joaillerie, n’entrent pas dans le dispositif. Les œuvres achetées pour être revendues (galeries, négociants) n’y ouvrent pas droit non plus.
Quels sont les autres avantages de l’achat d’œuvres d’art ?
Acheter une œuvre d’art est également un placement judicieux, puisque sa valeur peut potentiellement augmenter avec le temps. En effet, en misant sur un jeune artiste prometteur, vous pouvez espérer voir sa cote grimper, sans que rien ne soit jamais garanti. C’est aussi un moyen de diversifier votre patrimoine.
Outre les avantages fiscaux et en termes d’investissements, il faut savoir que l’art est réputé pour impacter positivement la santé mentale. La vocation première de l’art est avant tout de faire ressentir des émotions.
Acheter une sculpture originale d’un artiste vivant chez Amimono
Amimono est un artiste vivant : ses sculptures murales filaires sont des pièces uniques, vendues avec un certificat d’authenticité. Le prix de chaque œuvre disponible est indiqué sur sa fiche, et ses œuvres ne sont pas assujetties à la TVA (article 293 B du Code général des impôts, mentionné dans ses conditions générales de vente).
Les sculptures font partie de la liste officielle (« art statuaire ou sculpture et assemblage »), à condition d’être entièrement exécutées de la main de l’artiste. Chez Amimono, chaque sculpture filaire est façonnée à la main par l’artiste lui-même ; lorsque le fond d’une œuvre est imprimé, le visuel est dessiné par Amimono, et l’impression et le vernis sont confiés à un prestataire. L’artiste délivre une facture au nom de l’entreprise qui achète l’œuvre. Avant un achat au nom de votre entreprise, posez vos questions à l’artiste pour l’œuvre choisie depuis la page contact et faites valider l’opération par votre expert-comptable ; gardez la preuve d’achat datée, car c’est à l’entreprise de prouver que l’artiste était vivant à la date d’achat. Pour choisir, parcourez toutes les œuvres d’Amimono ou voyez-les en vrai à l’atelier-showroom de Clion-sur-Indre, sur rendez-vous.
Conclusion
En conclusion, l’achat d’une œuvre originale présente des avantages esthétiques et, pour les entreprises, fiscaux. Une entreprise peut réduire son impôt tout en soutenant un artiste vivant et en valorisant ses locaux, à condition d’exposer l’œuvre pendant cinq ans. Pour un particulier, l’intérêt est d’abord personnel : le plaisir de vivre avec une œuvre choisie. Enfin, la possession d’une œuvre d’art présente une plus-value émotionnelle.
Lien Service Public : Réduction d’impôt pour l’achat d’œuvres d’art et d’instruments de musique
Article mis à jour le 12 octobre 2026. Sources officielles : Service Public Entreprendre, fiche F32914 (vérifiée le 21 février 2026) ; BOFiP-Impôts, BOI-BIC-CHG-70-10 (version du 15 avril 2026) ; article 238 bis AB du Code général des impôts (Légifrance) ; IFI : personnes et biens concernés (service-public.fr).